সমিতি ও ক্ষুদ্রঋণ
সমিতি গড়ে সঞ্চয় ও ছোট ঋণ। এমআরএ-র সনদ বাধ্যতামূলক, আর ৪ নভেম্বর ২০২৪ থেকে নতুন সনদের আবেদনই বন্ধ। সার্ভিস চার্জের সর্বোচ্চ সীমা ক্রমহ্রাসমান ২৪ শতাংশ।
- শেষ পর্যালোচনা: ১৯ সেপ্টেম্বর, ২০২৬
- সংস্করণ ১
সমিতি ও ক্ষুদ্রঋণ
- শুরুর পুঁজি
- ৳১৫,০০,০০০ – ৳৫২,০০,০০০ সম্পাদকীয় অনুমান
- জনবল
- ৩ – ১৫ জন
- প্রথম বিক্রি
- ৩৫ – ৭০ দিন সম্পাদকীয় অনুমান
- খরচ উঠতে
- ৯২ – ১২০ মাস সম্পাদকীয় অনুমান
- কাজের ধরন
- দোকান · কঠিন
ব্যবসাটি সম্পর্কে
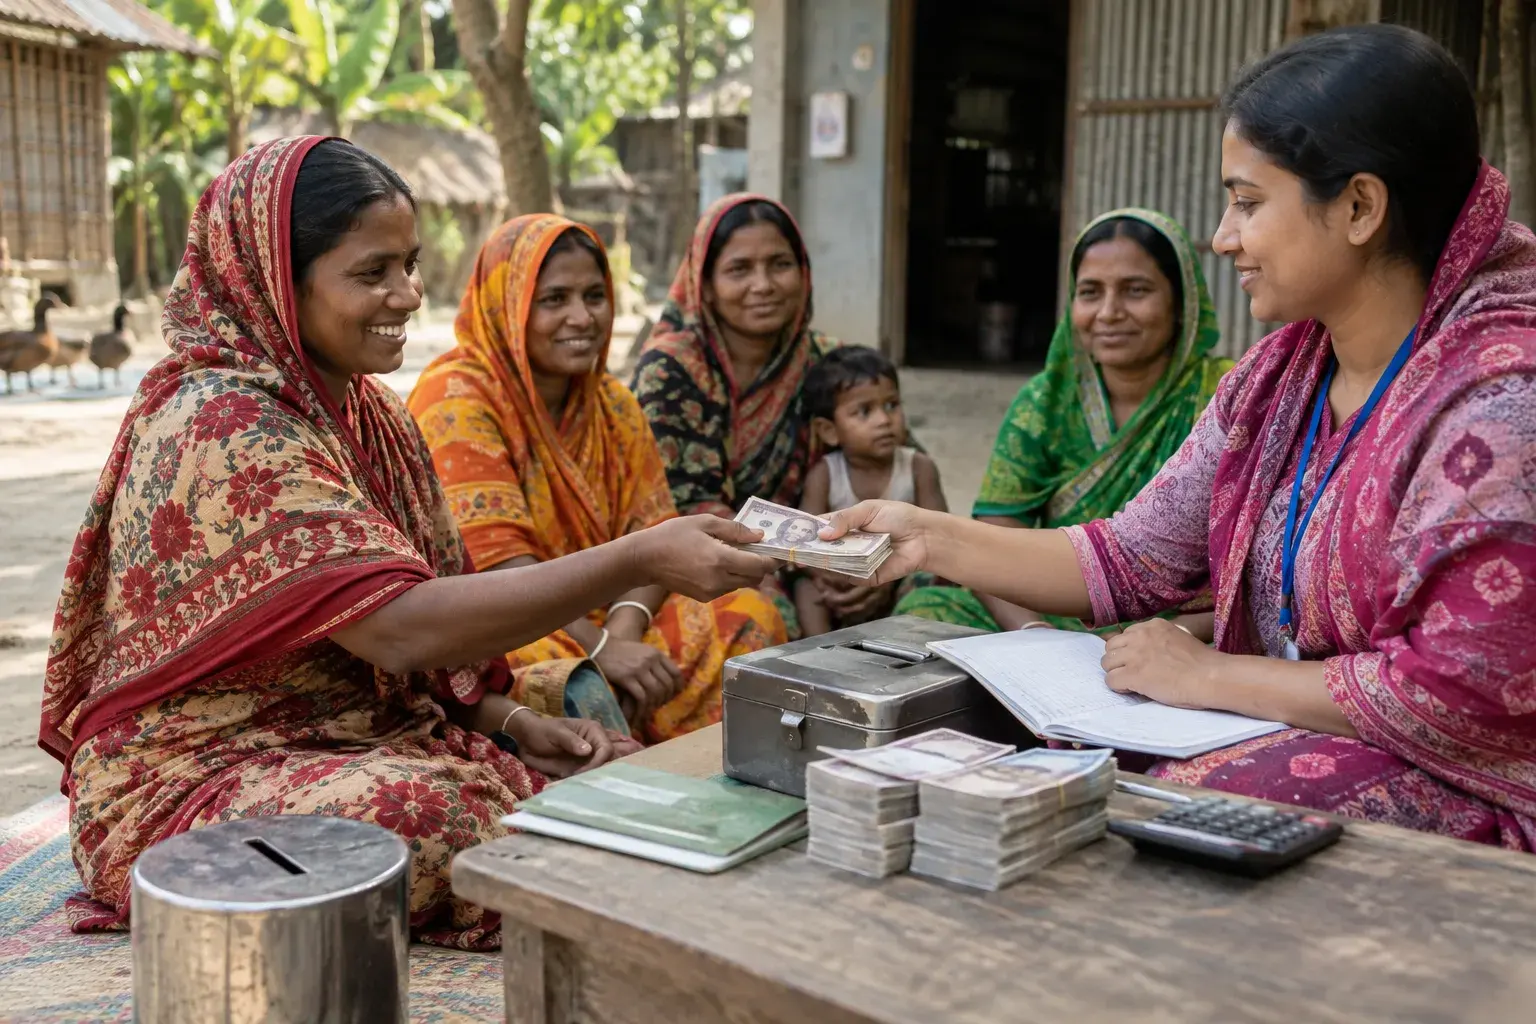
গ্রামের মানুষ নিয়ে সমিতি গড়ে সঞ্চয় তোলা আর ছোট ছোট ঋণ দেওয়া — এটাই ক্ষুদ্রঋণের কাজ। কিন্তু এই কাজ নিজের ইচ্ছেমতো শুরু করা যায় না। মাইক্রোক্রেডিট রেগুলেটরী অথরিটি আইন, ২০০৬-এর ১৫(১) ধারা বলছে, এমআরএ-র সনদ ছাড়া কোনো প্রতিষ্ঠান ক্ষুদ্রঋণ কার্যক্রম চালাতে পারবে না। সনদ ছাড়া চালালে ৩৫ ধারায় সর্বোচ্চ এক বছরের কারাদণ্ড বা ৫ লাখ টাকা জরিমানা, বা দুটোই হতে পারে। সবচেয়ে বড় কথা, ৪ নভেম্বর ২০২৪ তারিখে এমআরএ গণ বিজ্ঞপ্তি দিয়ে নতুন সনদের আবেদন নেওয়াই বন্ধ রেখেছে — পরবর্তী নির্দেশ না আসা পর্যন্ত। ওই বিজ্ঞপ্তিতেই বলা আছে, এ পর্যন্ত ৬,৬৪২টি আবেদন জমা পড়েছিল, সনদ পেয়েছিল ৮৯৮টি প্রতিষ্ঠান, পরে ১৭৪টির সনদ বাতিল হয়েছে, এখন সনদধারী প্রতিষ্ঠান ৭২৪টি। যারা সনদ পেয়েছে তাদের হিসাবটাও পাতলা। এমআরএ-র ৫০ নম্বর সার্কুলার অনুযায়ী সার্ভিস চার্জ ক্রমহ্রাসমান স্থিতির উপর সর্বোচ্চ ২৪ শতাংশ — অর্থাৎ বকেয়া প্রতি ৳১০০-তে বছরে বড়জোর ৳২৪ আয়। আর এমআরএ-র জুন ২০২৫ পরিসংখ্যানে দেখা যাচ্ছে, ব্র্যাকের পরিচালন ব্যয় ৳১৬.১৭, আশার ৳১৪.৬৭, ব্যুরো বাংলাদেশের ৳১৭.৫৮ আর শক্তি ফাউন্ডেশনের ৳১৯.৫৯ — ওই একই ৳১০০-র বিপরীতে। ভর্তি ফি ৳১০, পাস বই ৳১০ আর ঋণের ফরম ৳৫ — এর বেশি এক টাকাও নেওয়া যায় না। সদস্য ছাড়া কারও কাছ থেকে আমানত নেওয়া নিষেধ। আদায়ের অবস্থাও খারাপ হচ্ছে: জুন ২০২৫-এ শ্রেণিকৃত ঋণ ৮.৫২ শতাংশ, আর ১ থেকে ৩০ দিনের বকেয়া ঋণ এক বছরে ১.১২ থেকে বেড়ে ৮.৮৫ শতাংশে উঠেছে।
আয়-ব্যয়ের হিসাব
| খাত | পরিসর | সূত্র | সংশোধন পাঠান |
|---|---|---|---|
| মাসিক চলতি মূলধন | ৳১৫,০০,০০০ – ৳৫২,০০,০০০ | সম্পাদকীয় অনুমান | |
| বিক্রয় মূল্য | ৳২৪ / একক | সরকারি সূত্র | |
| পরিবর্তনশীল খরচ | ৳১১ – ৳২১ / একক | সরকারি সূত্র | |
| মোট লাভের হার | ১২% – ৫৪% | সম্পাদকীয় অনুমান | |
| প্রথম বিক্রি পর্যন্ত সময় | ৩৫ – ৭০ দিন | সম্পাদকীয় অনুমান | |
| খরচ উঠে আসার সময় | ৯২ – ১২০ মাস | সম্পাদকীয় অনুমান | |
| নগদ চক্র | ২৩১ দিন | সম্পাদকীয় অনুমান | |
| অপচয় ও ক্ষতির হার | ৪% – ৯% | সরকারি সূত্র | |
| দৈনিক উৎপাদন ক্ষমতা | ৮০ – ২৭৫ | সম্পাদকীয় অনুমান |
শুরু করতে যা লাগবে
- সদস্যের পাস বই, ভর্তি ফরম, ঋণের ফরম, আদায় রেজিস্টার আর ক্যাশবক্স। ক্ষুদ্র উদ্যোগ ঋণের অঙ্গীকারনামা ৳২০০ টাকার নন-জুডিশিয়াল স্ট্যাম্পে করতে হবে।যন্ত্রপাতি
- ট্রেড লাইসেন্স — সিটি কর্পোরেশন বা পৌরসভা। ফরম ৳১০, লাইসেন্স বই ৳৫০, আদর্শ কর ৳৩০, স্ট্যাম্প ৳১৫০–৩০০, লাইসেন্স ফি ব্যবসার ধরন অনুযায়ী ৳১০০–৬০,০০০।লাইসেন্স
- প্রতিষ্ঠান নিবন্ধন — সমাজসেবা অধিদপ্তর, এনজিও বিষয়ক ব্যুরো, মহিলা বিষয়ক অধিদপ্তর বা রেজিস্ট্রার অব জয়েন্ট স্টক কোম্পানিজ অ্যান্ড ফার্মস। এমআরএ ব্যক্তিকে নয়, নিবন্ধিত প্রতিষ্ঠানকে সনদ দেয়।লাইসেন্স
- এমআরএ সনদ — মাইক্রোক্রেডিট রেগুলেটরী অথরিটি। বিধি ১৫ অনুযায়ী ঋণগ্রহীতা ২৫ হাজার পর্যন্ত: সনদ ফি ৳১০,০০০, বাৎসরিক ফি ৳৫,০০০। ২৫ হাজার–১ লাখ: ৳২৫,০০০ ও ৳১০,০০০। ১ লাখ–১০ লাখ: ৳২,০০,০০০ ও ৳১৫,০০০। ১০ লাখের উপরে: ৳৫,০০,০০০ ও ৳২৫,০০০। ৪ নভেম্বর ২০২৪ থেকে নতুন আবেদন গ্রহণ স্থগিত।লাইসেন্স
- ঋণ শ্রেণীকরণ, ঋণক্ষয় সঞ্চিতি ও হিসাবরক্ষণ। সাধারণ খতিয়ান ও ক্যাশবুকের হার্ডকপি রাখা বাধ্যতামূলক, আর শাখার ব্যাংক হিসাব দুইজন অনুমোদিত কর্মকর্তার যৌথ স্বাক্ষরে চলবে।দক্ষতা
- তহবিলের উৎস — সদস্যদের সঞ্চয়, নিজস্ব উদ্বৃত্ত, পিকেএসএফ ও বাণিজ্যিক ব্যাংকের ঋণ। বড় প্রতিষ্ঠান ছোট প্রতিষ্ঠানকে অর্থায়ন করতে পারে, তবে এমআরএ-র ২০২২ সালের অর্থায়ন নীতিমালা মেনে।সরবরাহকারী
- শাখা অফিস, এবং আবেদনে অনুমোদিত কর্ম এলাকা। বিধি ৪(খ) অনুযায়ী অনুমোদিত এলাকার বাইরে কাজ করা যাবে না; প্রধান কার্যালয় ও শাখার ঠিকানা এমআরএ-কে জানাতে হবে এবং ঠিকানা বদলালে এক মাসের মধ্যে লিখিতভাবে জানাতে হবে।কাজের জায়গা
কাজের ধাপ
- 1প্রথমেই জেনে নিন সনদ আদৌ পাওয়া যাবে কি না। ৪ নভেম্বর ২০২৪ থেকে এমআরএ নতুন সনদের আবেদন নেওয়া স্থগিত রেখেছে। হটলাইন ১৬১৩৩-এ বা mra.gov.bd-তে বর্তমান অবস্থা যাচাই না করে এক টাকাও খরচ করবেন না।
- 2এমআরএ ব্যক্তিকে নয়, প্রতিষ্ঠানকে সনদ দেয়। তাই আগে সমাজসেবা অধিদপ্তর, এনজিও বিষয়ক ব্যুরো, মহিলা বিষয়ক অধিদপ্তর বা জয়েন্ট স্টক কোম্পানিজ ও ফার্মস-এর রেজিস্ট্রারের কাছে প্রতিষ্ঠান নিবন্ধন করান।
- 3কর্ম এলাকা ঠিক করুন এবং আবেদনে স্পষ্ট লিখুন। বিধিমালার ৪(খ) বিধি অনুযায়ী অনুমোদিত কর্ম এলাকার বাইরে ক্ষুদ্রঋণ কার্যক্রম চালানো যাবে না।
- 4সনদ ফি হিসাব করুন। বিধি ১৫ অনুযায়ী ঋণগ্রহীতা ২৫ হাজার পর্যন্ত হলে সনদ ফি ৳১০,০০০ ও বাৎসরিক ফি ৳৫,০০০; ২৫ হাজার থেকে ১ লাখ হলে ৳২৫,০০০ ও ৳১০,০০০।
- 5ঋণ তহবিল জোগাড় করুন। জুন ২০২৫-এ পুরো খাতের তহবিলের ৪০.০৭ শতাংশ এসেছে সদস্যদের সঞ্চয় থেকে, ৩৩.৯৮ শতাংশ জমা উদ্বৃত্ত থেকে, ১১.০৫ শতাংশ বাণিজ্যিক ব্যাংকের ঋণ থেকে আর ৬.৯৫ শতাংশ পিকেএসএফ থেকে।
- 6দল গড়ুন, সদস্য ভর্তি করুন আর পাস বই দিন। রেগু-২৩ সার্কুলার অনুযায়ী ভর্তি ফি ৳১০, পাস বই ৳১০ আর ঋণের ফরম ৳৫ — সব মিলিয়ে ৳২৫-এর বেশি নেওয়া যাবে না।
- 7সার্ভিস চার্জের হার ঠিক করুন এবং শাখায় লিখে টাঙিয়ে দিন। ক্রমহ্রাসমান স্থিতির উপর সর্বোচ্চ ২৪ শতাংশ — সমান কিস্তির উপর 'ফ্ল্যাট' হারে হিসাব করলে সংখ্যাটা আলাদা হয়, তাই কোন পদ্ধতিতে হিসাব করছেন তা সদস্যকে বুঝিয়ে বলুন।
- 8সদস্যদের সঞ্চয় আলাদা হিসাবে রাখুন। আইনের ৩২(১) ধারা অনুযায়ী সদস্য ছাড়া অন্য কারও কাছ থেকে আমানত নেওয়া যাবে না, আর সঞ্চয় জমা নিলে সঙ্গে সঙ্গে পাস বইয়ে এন্ট্রি দিতে হবে।
- 9শাখার ব্যাংক হিসাব দুইজন অনুমোদিত কর্মকর্তার যৌথ স্বাক্ষরে চালান — বিধি ১৪(১০)-এর বাধ্যবাধকতা। সাধারণ খতিয়ান ও ক্যাশবুকের হার্ডকপি রাখতে হবে।
- 10সাপ্তাহিক আদায়ের দিনই বকেয়া ধরুন। এমআরএ ১ থেকে ৩০ দিনের বকেয়াকে 'ওয়াচফুল', ৩১–১৮০ দিনকে নিম্নমান, ১৮১–৩৬৫ দিনকে সন্দেহজনক আর ৩৬৫ দিনের বেশি হলে মন্দ ঋণ ধরে।
- 11মোট গ্রাহকের অন্তত ৭০ শতাংশকে ঋণগ্রহীতা রাখুন — বিধি ১৩(৩)-এর শর্ত। শুধু সঞ্চয় তোলা সদস্য বাড়িয়ে গেলে শর্ত ভাঙে।
- 12প্রতি বছর বাৎসরিক ফি দিন, নিরীক্ষা প্রতিবেদন ও পর্ষদের হালনাগাদ তালিকা এমআরএ-তে পাঠান, আর ঋণক্ষয় সঞ্চিতি রাখুন।
মৌসুম
- জানুস্বাভাবিক
- ফেব্রুস্বাভাবিক
- মার্চস্বাভাবিক
- এপ্রিলস্বাভাবিক
- মেস্বাভাবিক
- জুনস্বাভাবিক
- জুলাইস্বাভাবিক
- আগস্টস্বাভাবিক
- সেপ্টেস্বাভাবিক
- অক্টোস্বাভাবিক
- নভেস্বাভাবিক
- ডিসেস্বাভাবিক
কোন জেলায় ভালো
- খুব উপযোগীবগুড়া · ৭৭১টি শাখা আর ৪,৭৬১ কোটি টাকার বকেয়া; রাজশাহী বিভাগে সবচেয়ে বেশি। ঋণগ্রহীতার সংখ্যা সদস্যের অনুপাতে বেশি, অর্থাৎ নিষ্ক্রিয় সদস্য কম।
- খুব উপযোগীচট্টগ্রাম · ১,২৭৮টি শাখা আর ৭,৯০১ কোটি টাকার বকেয়া; সঞ্চয় স্থিতিও ৪,১৬৯ কোটি টাকা, যা ঋণের তুলনায় শক্ত।
- খুব উপযোগীকুমিল্লা · শাখা ১,২৮৫টি আর বকেয়া ঋণ ১০,৫২৮ কোটি টাকা — ঢাকার পরেই সবচেয়ে বেশি। প্রবাসী আয় আর ব্যবসার টাকা মিলিয়ে ঋণের আকার বড়।
- খুব উপযোগীঢাকা · দেশের সবচেয়ে বড় ক্ষুদ্রঋণ বাজার — জুন ২০২৫-এ ১,৫৫৩টি শাখা আর ১১,৩৭৫ কোটি টাকার বকেয়া ঋণ, যা যেকোনো জেলার চেয়ে বেশি। চাহিদা প্রমাণিত, তবে প্রতিযোগিতাও সবচেয়ে বেশি।
- খুব উপযোগীগাজীপুর · ৮১৬টি শাখা, ৫,৯১৫ কোটি টাকার বকেয়া। কারখানার শ্রমিক পরিবার আর ভাড়াটে বসতি মিলিয়ে সাপ্তাহিক আদায়ের জন্য সুবিধাজনক ঘনত্ব।
- সম্ভবদিনাজপুর · ৭১৪টি শাখা, ৯,৯৯,৪০২ জন ঋণগ্রহীতা। রংপুর বিভাগের বৈশিষ্ট্য হলো সদস্য বেশি কিন্তু ঋণের আকার ছোট — বিভাগটি দেশের ১২.৬১ শতাংশ ঋণগ্রহীতা ধরে রাখলেও বকেয়ার মাত্র ৯.৬৪ শতাংশ।
- সম্ভবময়মনসিংহ · ৬২১টি শাখা আর ৩,৮২৪ কোটি টাকার বকেয়া। ময়মনসিংহ বিভাগের সব সূচকই ৪–৫ শতাংশের ঘরে, অর্থাৎ বাজার ছোট কিন্তু স্থিতিশীল।
- সম্ভবনওগাঁ · ৭২৩টি শাখা আর ৩,৯২৪ কোটি টাকার বকেয়া। ধান-আলুর মৌসুমি আয়ের সঙ্গে কিস্তির তারিখ মেলানো এখানে বড় বিষয়।
- সম্ভবপাবনা · ৬৭১টি শাখা, ৪,০১৫ কোটি টাকার বকেয়া। তাঁত, দুগ্ধ আর ছোট ব্যবসার কারণে ক্ষুদ্র উদ্যোগ ঋণের চাহিদা আছে।
- কম উপযোগীবান্দরবান · সারা দেশের মধ্যে সবচেয়ে কম — মাত্র ৩৮টি শাখা আর ৫১,৩০৫ জন ঋণগ্রহীতা। দূরত্ব ও ছড়ানো বসতির কারণে সাপ্তাহিক আদায়ের খরচ পোষায় না।
- কম উপযোগীসুনামগঞ্জ · মাত্র ১৬৭টি শাখা। সিলেট বিভাগ দেশের মাত্র ৩.১৯ শতাংশ শাখা ধরে রেখেছে; এমআরএ-র ব্যাখ্যা হলো প্রবাসী আয়ের কারণে এখানে ক্ষুদ্রঋণের উপর নির্ভরতা কম।
ঝুঁকি ও সাবধানতা
- বেশিআইনি বাধ্যবাধকতা: নতুন সনদ পাওয়াই এখন বন্ধ। ৪ নভেম্বর ২০২৪ তারিখের গণ বিজ্ঞপ্তিতে এমআরএ জানিয়েছে, নতুন সনদের আবেদন গ্রহণ পরবর্তী নির্দেশ না দেওয়া পর্যন্ত স্থগিত। একই বিজ্ঞপ্তিতে আছে, এ পর্যন্ত ৬,৬৪২টি আবেদনের বিপরীতে সনদ পেয়েছে ৮৯৮টি প্রতিষ্ঠান — অর্থাৎ প্রতি সাতটি আবেদনের একটিরও কম। পরে ১৭৪টির সনদ বাতিল হয়েছে, এখন টিকে আছে ৭২৪টি। সনদ ছাড়া কাজ চালালে আইনের ৩৫ ধারায় সর্বোচ্চ ১ বছরের কারাদণ্ড বা ৫ লাখ টাকা জরিমানা বা দুটোই। অর্থাৎ যে কেউ আজ সমিতি খুলে সুদে টাকা খাটালে সেটা আইনত অপরাধ, শুধু অনিয়ম নয়।
- বেশিচলতি মূলধন: টাকা গড়ে ২৩১ দিন বাইরে থাকে। এমআরএ-র জুন ২০২৫ তথ্যে প্রতি ঋণগ্রহীতার বিপরীতে বছরে বিতরণ ৳৮২,২৫১ আর বকেয়া ৳৫১,৯২১ — টাকা বছরে মাত্র ১.৫৮ বার ঘোরে। নতুন সদস্য বাড়লেই তহবিলের চাপ বাড়ে, আর সঞ্চয় ফেরত চাওয়ার মৌসুম (ঈদ, ভর্তি, বিয়ে) আর নতুন ঋণ বিতরণের চাপ একসঙ্গে পড়লে শাখার হাতে টাকা থাকে না।
- বেশিবাকিতে বিক্রি: আদায় খারাপ হচ্ছে, আর দ্রুত। জুন ২০২৫-এ শ্রেণিকৃত ঋণ মোট বকেয়ার ৮.৫২ শতাংশ, আগের বছর ছিল ৮.০৯ শতাংশ। কিন্তু আসল সতর্কবার্তা অন্য জায়গায়: ১ থেকে ৩০ দিনের বকেয়া 'ওয়াচফুল' ঋণ ১.১২ শতাংশ থেকে বেড়ে ৮.৮৫ শতাংশ হয়েছে, প্রায় আট গুণ। এমআরএ নিজেই বলছে এই ঋণের একটা অংশ পরে খেলাপিতে নামতে পারে। মন্দ ঋণ (৩৬৫ দিনের বেশি) এখনই ৮,২২১ কোটি টাকা।
- মাঝারিচাহিদা: মার্জিন পাতলা, আর সেটা আইনে বাঁধা। আয়ের ছাদ ৳১০০ বকেয়ায় ৳২৪, আর বড় প্রতিষ্ঠানগুলোর পরিচালন ব্যয় ৳১৪.৫৫ থেকে ৳১৯.৫৯। ছোট প্রতিষ্ঠানের ব্যয় সাধারণত বেশি, কারণ একই কর্মী দিয়ে কম সদস্য সামলাতে হয়। ২৪ শতাংশের ছাদ বাড়ানোর সুযোগ নেই, তাই লাভ বাড়ানোর একমাত্র পথ খরচ কমানো বা সদস্য বাড়ানো।
- মাঝারিআইনি বাধ্যবাধকতা: ছোট ছোট নিয়মভাঙায় সনদ যায়। কর্ম এলাকার বাইরে কাজ করা, সদস্য নন এমন কারও কাছ থেকে আমানত নেওয়া, ভর্তি ফি ও পাস বই বাবদ ৳২৫-এর বেশি নেওয়া, বা মোট গ্রাহকের ৭০ শতাংশের কম ঋণগ্রহীতা রাখা — প্রতিটিই বিধি লঙ্ঘন। এমআরএ শুনানির সুযোগ দিয়ে সর্বোচ্চ ১২ মাসের জন্য সনদ স্থগিত রাখতে পারে, আর জনস্বার্থে শুনানি ছাড়াই স্থগিত করতে পারে। ইতিমধ্যে ১৭৪টি প্রতিষ্ঠানের সনদ বাতিল হয়েছে।
সূত্র
সিটি কর্পোরেশন থেকে ট্রেড লাইসেন্স প্রাপ্তির ধাপ সমূহ
সংগ্রহ: ১৬ সেপ, ২০২৬যে হিসাবের সূত্র: শুরুর পুঁজি · বাংলাদেশ
Microfinance in Bangladesh (Annual Statistics), June-2025
সংগ্রহ: ৩১ জানু, ২০২৬যে হিসাবের সূত্র: শুরুর পুঁজি, নগদ চক্র, মোট লাভের হার, মাসিক চলতি মূলধন, পরিবর্তনশীল খরচ, অপচয় ও ক্ষতির হার · বাংলাদেশ
এমআরএ/সার্কুলার লেটার নং-৫০: ক্ষুদ্রঋণের সার্ভিস চার্জের হার পুনঃনির্ধারণ প্রসঙ্গে
সংগ্রহ: ৯ সেপ, ২০১৯যে হিসাবের সূত্র: মোট লাভের হার, বিক্রয় মূল্য · বাংলাদেশ
মাইক্রোক্রেডিট রেগুলেটরী অথরিটি বিধিমালা, ২০১০ (এস.আর.ও নং ৩৯৪-আইন/২০১০) — বিধি ৪, ১৩, ১৪ ও ১৫
সংগ্রহ: ১৯ ডিসে, ২০১০যে হিসাবের সূত্র: শুরুর পুঁজি · বাংলাদেশ
কী বদলেছে
এখনো কোনো সংশোধন প্রকাশ হয়নি।
প্রশ্নোত্তর
এখনো কেউ প্রশ্ন করেননি। আপনিই প্রথম প্রশ্ন করুন।
এই ব্যবসার গল্প
লাখে মাসে ১,৪০০ টাকা লাভের শর্তে আড়াই কোটি, তারপর সম্পাদক উধাও
বাগেরহাটে ২০১৫ সালে গড়া একটি সমবায় সমিতি লাখে মাসে ১,৪০০ টাকা লাভের শর্তে প্রায় আড়াই কোটি টাকা তোলে; ২০২২ সালের এপ্রিলে সাধারণ সম্পাদক উধাও হয়ে যান, ঋণ হিসেবে বাইরে পড়ে ছিল প্রায় ৭০ লাখ টাকা।
- কারণ
- অন্যান্য, অংশীদারের সাথে বিরোধ
একই রকম আরও ব্যবসা
 ডিজিটাল ও বি২বি সেবা
ট্রাভেল এজেন্সি
টিকিট, ভিসা ও হজ-ওমরাহ প্যাকেজের ব্যবসা। মন্ত্রণালয়ের নিবন্ধনে লাগে ৳৬২,৫০০, তিন বছর পর নবায়ন ৳২৫,০০০, আর ২০২৬ সালের অধ্যাদেশে ১০ লাখ টাকার ব্যাংক গ্যারান্টি বাধ্যতামূলক।
- পুঁজি
- ৳১২ লাখ – ৳২৫ লাখ
- জনবল
- ২ – ৮ জন
- প্রথম আয়
- ৪৫ – ১২০ দিন
 ডিজিটাল ও বি২বি সেবা
মানি এক্সচেঞ্জ
বাংলাদেশ ব্যাংকের লাইসেন্স নিয়ে বিদেশি নোট কেনা-বেচা। ২১-০৯-২০২৬ তারিখে ডলার কেনা ৳১২৫.৬০, বেচা ৳১২৬.৬০ — অর্থাৎ প্রতি ডলারে হাতে থাকে মাত্র এক টাকা। লাইসেন্স ছাড়া এই কাজ ফৌজদারি অপরাধ, সাজা সাত বছর পর্যন্ত জেল।
- পুঁজি
- ৳১০ লাখ – ৳৪৫ লাখ
- জনবল
- ২ – ৬ জন
- প্রথম আয়
- ৯০ – ৩৬৫ দিন
 ডিজিটাল ও বি২বি সেবা
ট্রাক ও পিকআপ ভাড়া
ট্রাক বা পিকআপ দিয়ে পণ্য পরিবহনের ব্যবসা। ডিজেল সরকারি দরে ৳১১৫ লিটার, কিন্তু ট্রাকভাড়ার কোনো সরকারি তালিকা নেই — দর-কষাকষিই ভরসা।
- পুঁজি
- ৳৫ লাখ – ৳৩০ লাখ
- জনবল
- ২ – ৪ জন
- প্রথম আয়
- ১৫ – ৪৫ দিন
 ডিজিটাল ও বি২বি সেবা
ট্যুর অপারেটর
ভ্রমণের দল নিয়ে যাওয়ার ব্যবসা। বাংলাদেশ ট্যুরিজম বোর্ডের নিবন্ধন ছাড়া এটি আইনসম্মত নয়, আর ২০২৪ সালের বিধিমালা অনুযায়ী আবেদনেই লাগে ৳৩,০০,০০০ অফেরতযোগ্য ফি, ৳১০,০০,০০০ ব্যাংক সলভেন্সি ও ৳৫০,০০০ জামানত।
- পুঁজি
- ৳৩.৫ লাখ – ৳১৫ লাখ
- জনবল
- ২ – ১২ জন
- প্রথম আয়
- ৯০ – ৩৬৫ দিন